Průvodci · Aktualizováno 9. listopadu 2026
Zpětný test investiční strategie na vašich skutečných obchodech — zdarma (2026)
Většina backtesterů odpovídá na otázku „jak by si vedlo modelové portfolio?“. Zpětný test ve Fortunestu se ptá úžeji a užitečněji: kdybyste se rok drželi vlastního obchodního plánu, porazili byste to, co jste skutečně udělali — a porazili byste nechat vklady ležet v hotovosti? Je zdarma, bez registrace, běží na vaší skutečné historii transakcí a své předpoklady píše otevřeně. Na test alokace, kterou ještě nedržíte, je lepší Portfolio Visualizer.
Rychlá odpověď
Fortunest, který vyvíjíme my, umí zdarma a bez registrace zpětně otestovat váš vlastní obchodní plán na vašich skutečných obchodech: z exportů od brokera složí portfolio před rokem a nakreslí tři čáry se stejnými vklady a výběry — skutečné portfolio, doporučené obchody a ponechání výchozích pozic. Portfolio Visualizer je lepší na test modelové alokace, kterou ještě nemáte, s delší historií. Snowball Analytics je lepší na dividendové portfolio, které si v aplikaci sestavíte.
Krátká odpověď
- Náš tip pro test vlastního plánu: Fortunest — přehraje loňská doporučení obchodního plánu v měsíčním (nebo libovolném) intervalu z vašich datovaných transakcí, s informacemi dostupnými k danému historickému dni, a porovná skutečnost, doporučení a pasivní variantu se stejnými vklady. Zdarma v každém plánu; co běh nevěděl, vypíše.
- Na alokaci, kterou ještě nedržíte: Portfolio Visualizer — backtesty, Monte Carlo a optimalizace nad portfoliem popsaným tickery a vahami. Zdarma do 15 aktiv s omezenou historií; Basic 30 $ a Pro 55 $ měsíčně při roční platbě.
- Na dividendová portfolia: Snowball Analytics — „Build and test dividend portfolios“, deset let historie ve Free a Starter, „30+ years backtests“ v Investor a Expert.
- Bez backtestu, ale poctivě: Portfolio Performance a Ghostfolio — skutečné transakce, výnosy a rebalancování k cílové alokaci, ale žádné přehrání strategie v historii.
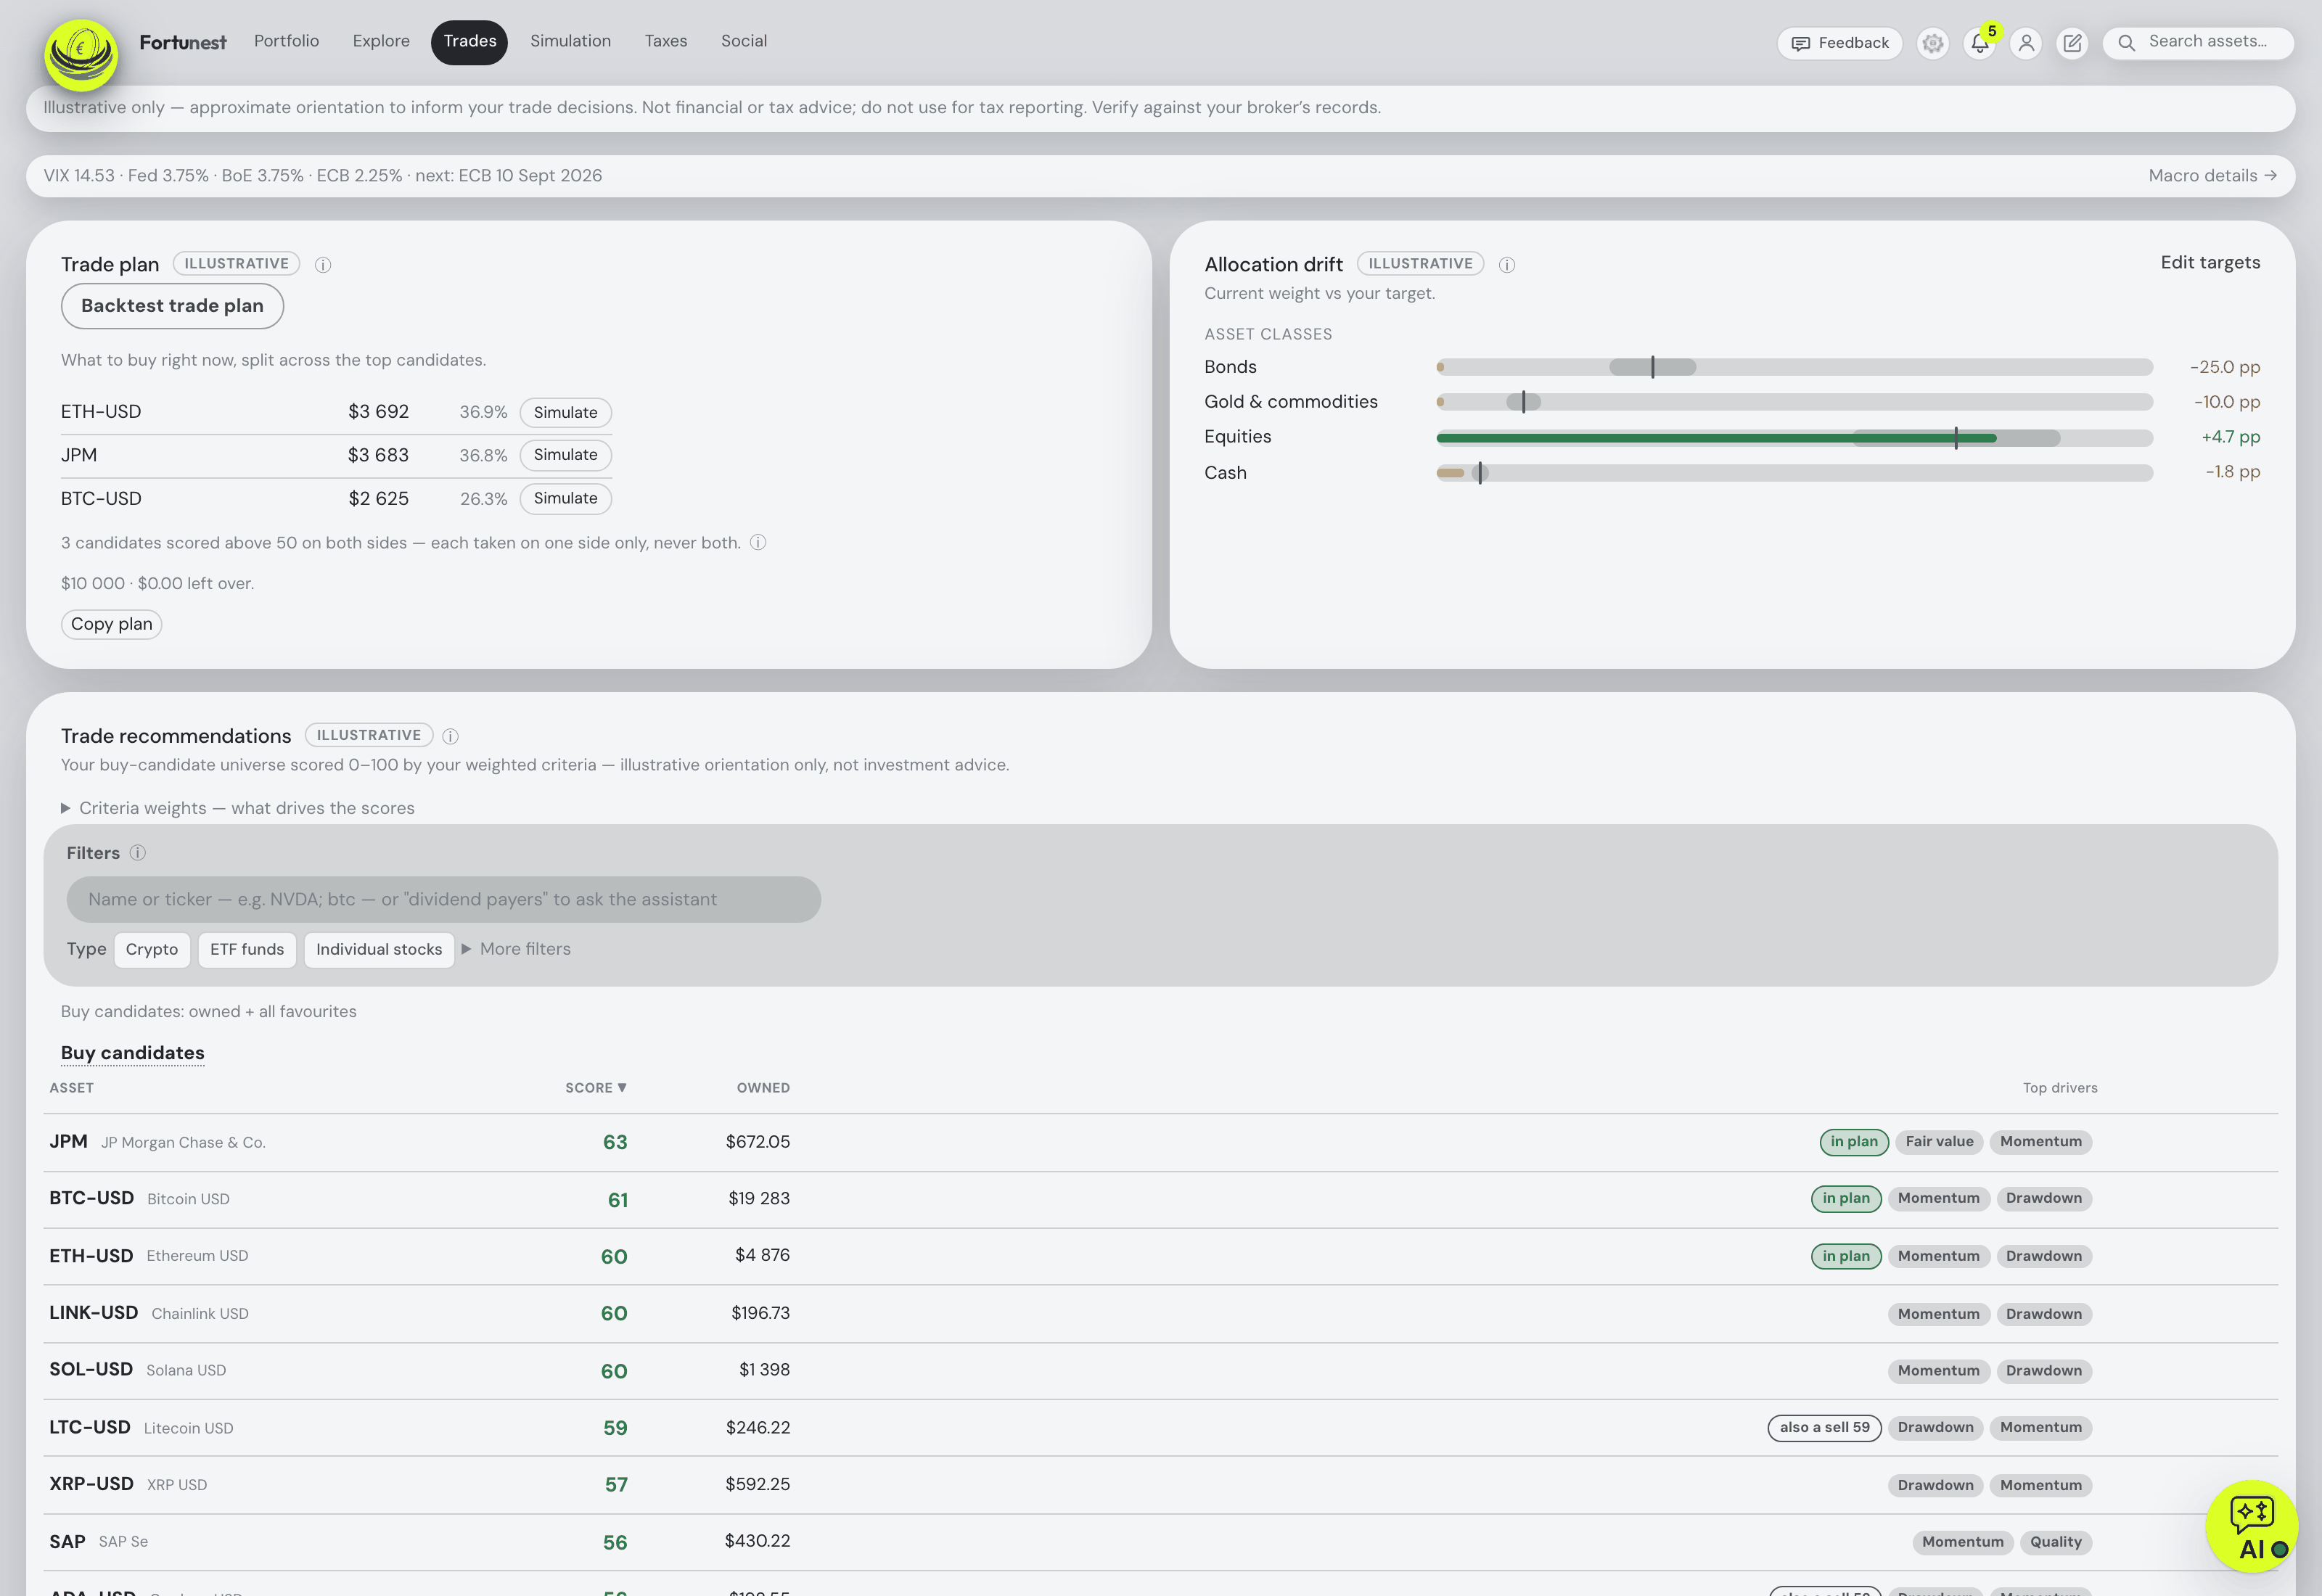
Co zpětný test přesně dělá
Na kartě Trades stisknete Run historical backtest a otevře se karta Simulation s režimem Historical, který se rovnou spustí. Test začíná portfoliem složeným z vašich datovaných transakcí před rokem — nebo od první transakce, pokud je novější — a končí včera. Vaše současné nastavení plánovače, cíle, daňová pravidla a rozpočty platí pro celé období jako pevné parametry; kandidáty na nákup tvoří to, co jste na začátku drželi, a oblíbená aktiva od data, kdy jste je přidali.
V každém intervalu — standardně jednou za kalendářní měsíc, nebo po libovolném počtu měsíců či dní (1 až 365) — engine ohodnotí kandidáty a vystaví pokyny stejně, jako by to udělala živá karta Trades. Klíčové je, že každé rozhodnutí používá jen ceny a výkazy dostupné k tomu historickému dni: finanční data z SEC až den po podání a ve verzích dostupných tehdy, a současné cílové ceny analytiků, odhady, sektorové zařazení, rozpad fondů ani oceňovací kotvy se nepoužijí vůbec. Pokyny se vykonají za nejbližší zavírací cenu do sedmi dní.
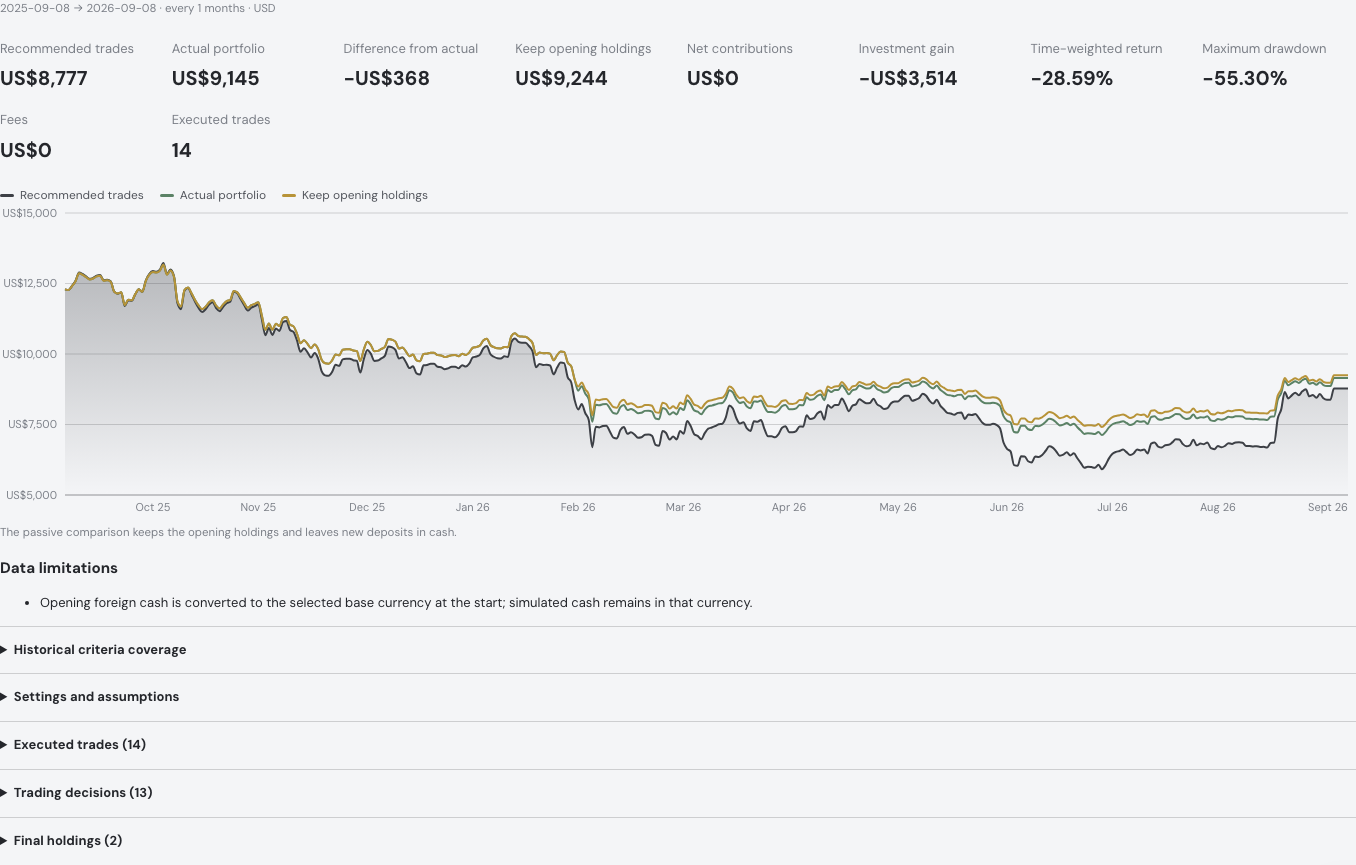
Výsledek ukáže tři čáry: vaši skutečnou historii účtu, simulovaná doporučení a ponechání výchozího portfolia s novými vklady v hotovosti. Obě simulace dostanou přesně ty vklady a výběry, které jste skutečně udělali. Nahoře je osm čísel: konečná hodnota doporučených obchodů, skutečného portfolia a pasivní varianty, rozdíl proti skutečnosti, časově vážený výnos, maximální pokles, čisté vklady a počet obchodů. Interval i váhy kritérií můžete pro jeden běh změnit, aniž byste cokoli uložili, a žádný skutečný obchod se nezadá. Asistent test spustí i z věty: otestuj doporučené obchody za poslední rok.
Rebalancování a jiná strategie
Strategie, kterou test zkouší, je váš obchodní plán z Settings → Trades: buď Company ratings (výběr akcií podle hodnocení firem), nebo Portfolio targets — cílové váhy pro fondy, krypto, jednotlivé akcie a hotovost. S cílovými vahami je to rebalancování v kalendářním intervalu: nákupy jdou do toho, co je pod cílem, v rámci rozpočtu Invest, a pokud je Sell nad nulou, prodeje snižují to, co je nad cílem. Pravidlo typu „rebalancuj, jen když se váha odchýlí o pět bodů“ nastavení nemá, takže ho otestovat nejde. Okno je vždy poslední rok; desetiletý test alokace patří do Portfolio Visualizeru.
Předpoklady, řečené nahlas
Test vypíše, co předpokládá: zlomkové podíly, nulové poplatky a skluz a žádné placení daní. Nákupy čerpají jen dostupnou hotovost a prodeje rozpočet na nákup nezvětšují; páka není. Splity mění počty kusů a nákupní ceny, dividendy přicházejí do hotovosti v den ex-date. U neznámé nákupní ceny se prodává od nejstaršího (FIFO) a odhad daně chybí. Nulové poplatky zvýhodňují strategie, které obchodují často, takže plán, který vyhraje o chlup, může na skutečném účtu prohrát; a bez daní nemá zdanitelný prodej v testu žádný odvod, i když by k němu daňová karta měla co říct.
Přesuny akcií: Strict, nebo hotovostní ekvivalent
Výchozí je Strict: aktivum, které jste během roku přesunuli z jiného účtu a k němuž chybí záznam o nákupu, test vynechá — jmenovitě a ze všech tří čar — a nic si nevymýšlí. Kdo ho chce zahrnout, zvolí výslovně Cash equivalent: každý přesun se pro obě simulace změní na stejně velký hotovostní vklad nebo výběr, oceněný historickou cenou nejvýše sedm dní starou. Výsledek to označí a vypíše každý přesun s jeho cenou; nejde o původní pořizovací cenu.
Rekonstrukce s vypsaným pokrytím, ne archiv
Loňská doporučení nikde uložená nejsou, takže test je dopočítá z toho, co se tehdy dalo vědět — a kde historický údaj chybí, nedoplní ho žádné dnešní číslo. Tabulka Criteria a seznam Left out jmenují každou výjimku: nástroj bez tržních dat, ručně oceněné aktivum, pozici odvozenou z pozdějšího zůstatku nebo aktivum, jehož ceny skončí či mají mezeru. Vynechané aktivum zmizí ze všech tří čar, aby zůstaly srovnatelné. Běh žije v paměti: dá se zrušit a znovunačtení aplikace ho nezachová.
Vyzkoušejte to
- Otevřete Fortunest a v Settings → Data nahrajte exporty od brokera (Degiro, XTB, Trading 212, Revolut, Patria…), nebo na prázdném portfoliu zvolte Explore the demo.
- V Settings → Trades nastavte Invest, Number of buys, Min order a Sell, a vyberte Company ratings nebo Portfolio targets s cílovými vahami.
- Na kartě Trades stiskněte Run historical backtest; otevře se Simulation → Historical a spustí se měsíční běh.
- Porovnejte Recommended trades, Actual portfolio a Keep opening holdings a rozbalte Executed trades s daty signálů a vykonání. Jiný interval spustíte tlačítkem Run backtest.
Krok za krokem s ukázkovým účtem z Krakenu, se staženými vstupy a zachyceným výsledkem je to v anglickém průvodci Backtest your trade plan.
Porovnání
Každá buňka je to, co výrobce píše na svých stránkách, k 7. září 2026 (Portfolio Performance a Ghostfolio částečně k 19. srpnu 2026), stejně jako v anglickém průvodci. Neuvedeno znamená, že o tom stránka nemluví. Zelená ✓ patří tomu, kdo v řádku vede.
| Fortunest1 | Portfolio Visualizer2 | Snowball3 | Portfolio Performance4 | Ghostfolio5 | |
|---|---|---|---|---|---|
| Co se testuje |
|
|
|
|
|
| Vaše skutečné obchody, nebo model |
|
|
|
|
|
| Proti čemu porovnává |
|
|
|
|
|
| Historie |
|
|
|
|
|
| Jen data dostupná k danému dni |
|
|
|
|
|
| Zdarma |
|
|
|
|
|
Buňky jsou převzaté z anglického průvodce, kde jsme je ověřovali proti zdrojům 7. září 2026 (Portfolio Performance a Ghostfolio 19. srpna 2026, Ghostfolio znovu 7. září). „Neuvedeno“ je tvrzení o té stránce k tomu datu, ne o produktu. getquin backtest v žádném plánu neuvádí.
Verdikty
Fortunest — náš tip
Nejlepší pro: zjistit, jestli by vaše vlastní pravidla porazila to, co jste skutečně udělali.
Zdarma v každém plánu, bez registrace · Pro 6,99 €/měsíc nebo 69 €/rok pro zbytek aplikace
Jediný nástroj v tabulce, který vychází z vaší vlastní historie transakcí a ptá se na rozhodnutí, ne na alokaci. Tři čáry — co jste udělali, co by udělal plán a co by udělala nečinnost se stejnými vklady — rozsoudí spor, který se jinak rozsoudit nedá. Data dostupná k danému dni jsou skutečně jen ta, a tabulka pokrytí ukáže, co běh nevěděl.
Kde má slabinu: vždy jen rok zpět a ne dál než k první transakci; nulové poplatky a žádné daně zvýhodňují časté obchodování; nic není archivované, takže je to rekonstrukce, ne záznam; běh žije v paměti; a rozhraní aplikace je anglicky.
Portfolio Visualizer
Nejlepší pro: test alokace, o které uvažujete, ne té, kterou už máte.
Zdarma · Basic 30 $/měsíc · Pro 55 $/měsíc, při roční platbě
Referenční nástroj kategorie: backtesty vedle Monte Carlo simulace, faktorové regrese, optimalizace a taktických alokačních modelů. Portfolio popíšete tickery a vahami, takže je to správný nástroj na otázku „vydrželo by 60/40?“ a nesprávný na „obchodoval jsem dobře?“.
Kde má slabinu: import vlastní historie od brokera neuvádí; bezplatná úroveň končí na 15 aktivech s omezenou historií; placený přístup je drahý.
Snowball Analytics
Nejlepší pro: dividendové investory, kteří testují příjmové portfolio přes desetiletí.
Zdarma · Starter 79,99 $/rok · Investor 149,99 $/rok · Expert 249,99 $/rok
Backtest postavený kolem dividend: deset let historie ve Free a Starter, přes třicet let v Investor a Expert, a vedle toho dividendový kalendář a sledování výplat.
Kde má slabinu: bezplatný plán je jedno portfolio s deseti pozicemi; předpoklady o poplatcích a daních ceník nepopisuje; testuje portfolio, které si sestavíte, ne obchody, které jste udělali.
Portfolio Performance a Ghostfolio
Nejlepší pro: záznam toho, co se skutečně stalo, místo simulace toho, co se stát mohlo.
Zdarma — open source
Portfolio Performance drží kompletní historii transakcí v souboru na vašem disku, porovná ji s indexem a umí rebalancovat k cílové alokaci; Ghostfolio běží na vašem vlastním serveru a ukáže výnosy za různá období. Pro polovinu práce, která backtestu předchází, jsou oba výborné.
Kde mají slabinu: přehrání strategie v historii ani jeden nepopisuje, takže se nedá zeptat, co by pravidlo udělalo.
Jak jsme porovnávali
Vybrali jsme nástroje, po kterých lidé sahají, když chtějí otestovat pravidlo pro portfolio, a četli jsme vlastní stránky výrobců, ne recenze. Obchodní deníky, které vyhodnocují vaše uzavřené obchody, odpovídají na jinou otázku — jak dopadly obchody, které jste udělali — a do srovnání jsme je nezařadili. Fortunest děláme my, takže nejsme nestranní; naše slabiny, včetně těch, které výsledek testu přikrášlují, jsou v našem verdiktu.
Otázky, které lidé kladou
V jaké aplikaci můžu zdarma zpětně otestovat investiční strategii na svých skutečných obchodech?
Ve Fortunestu: zpětný test je zdarma v každém plánu a nepotřebuje registraci. Nahrajete exporty od brokera, na kartě Trades stisknete Run historical backtest a aplikace přehraje váš obchodní plán za poslední rok z vašich datovaných transakcí. Výsledkem jsou tři čáry se stejnými vklady a výběry: skutečné portfolio, doporučené obchody a ponechání výchozích pozic s novými penězi v hotovosti. Předpokládá nulové poplatky a skluz a žádné daně.
Jak by dopadlo moje portfolio, kdybych se držel jiné strategie?
V rámci jednoho roku přesně to test ukáže: konečnou hodnotu doporučených obchodů, skutečného portfolia a pasivní varianty, rozdíl proti skutečnosti, časově vážený výnos, maximální pokles, čisté vklady a počet obchodů. Jinou strategií je obchodní plán, který nastavíte v Settings → Trades (hodnocení firem nebo cílové váhy, rozpočty Invest a Sell, počet nákupů a minimální pokyn), obchodovaný jednou měsíčně nebo po 1 až 365 dnech či měsících. Okno je poslední rok, nebo od první transakce, pokud je novější, a končí včera.
Můžu zpětně otestovat rebalancování na vlastním portfoliu?
Ano, pokud jde o rebalancování k cílovým vahám. V Settings → Trades zvolíte Portfolio targets, dáte fondům, kryptu, akciím a hotovosti cílové váhy a test v každém intervalu sestaví plán z vašich skutečných transakcí: nakupuje to, co je pod cílem, a s rozpočtem Sell nad nulou prodává to, co je nad cílem. Pravidlo „rebalancuj, jen když se váha odchýlí o pět bodů“ nastavit nejde, takže ho otestovat nelze; poplatky, skluz a daně test vynechává.
Přehraje test doporučení, která mi aplikace loni skutečně dala?
Ne — a sám to říká. Nic se neukládalo, takže jde o rekonstrukci s vypsaným pokrytím, ne o záznam. Každé rozhodnutí používá jen ceny a výkazy dostupné k danému historickému dni; dnešní cílové ceny analytiků, odhady, sektorové zařazení a oceňovací kotvy jsou vyloučené a žádné dnešní číslo nedoplní historickou mezeru.
Je to obchodní deník?
Ne. Obchodní deník vyhodnocuje obchody, které jste udělali. Zpětný test ve Fortunestu se ptá, co by udělalo pravidlo — váš obchodní plán — se stejnými penězi, a porovná to se skutečností a s nečinností. Vaše skutečné obchody přitom tvoří čáru skutečného portfolia, takže uvidíte obojí v jednom grafu.
Zdroje
- Fortunest — Backtest recommended trades, obchodní plán, kapitola Daně a tarify a ceny; anglický průvodce Backtest your trade plan.
- Portfolio Visualizer — přehled nástrojů a ceník (7. září 2026).
- Snowball Analytics — ceník (7. září 2026).
- Portfolio Performance — stránka produktu (7. září 2026) a manuál (19. srpna 2026).
- Ghostfolio — repozitář a README (7. září 2026).
Signály, analýzy i odpovědi asistenta ve Fortunestu jsou informativní — nejsou to investiční ani daňová doporučení. Zpětný test je scénář k přemýšlení, nikdy předpověď.