Průvodci · Aktualizováno 8. října 2026
Daně z akcií, ETF a kryptoměn: časový test a limit 100 000 Kč (2026)
Prodej akcií a ETF je v Česku osvobozený od daně, pokud jste je drželi déle než tři roky, nebo pokud vaše hrubé příjmy ze všech prodejů cenných papírů za rok nepřesáhly 100 000 Kč. Od 15. února 2025 platí stejný tříletý test a vlastní limit 100 000 Kč i pro kryptoměny. Co ani jednu podmínku nesplní, zdaníte jako zisk — příjem z prodeje minus nákupní cena a poplatky — a k tomu přiznáváte dividendy ze zahraničí. Níže je, jak to spočítat, jakým kurzem přepočítat dolary a eura, kdy podat přiznání a které nástroje vám s tím pomůžou.
Nejde o daňové poradenství. Tato stránka shrnuje zákon č. 586/1992 Sb., o daních z příjmů, a výklady Finanční správy tak, jak jsme je ověřili v říjnu 2026; každé číslo má odkaz na zdroj dole. Vaše situace může mít výjimky, které tu nejsou — u větších částek nebo nejasných případů se poraďte s daňovým poradcem.
Krátká odpověď
- Časový test 3 roky — prodej cenného papíru (akcie, ETF, dluhopisu) drženého déle než tři roky je osvobozený. Počítá se od každého nákupu zvlášť. Od roku 2026 bez horního stropu.
- Limit 100 000 Kč — když hrubé příjmy ze všech prodejů cenných papírů za kalendářní rok nepřesáhnou 100 000 Kč, je osvobozené všechno. Počítá se příjem, ne zisk.
- Kryptoměny od 15. 2. 2025 — tříletý časový test a samostatný limit 100 000 Kč. U krypta zůstává roční strop 40 milionů Kč na příjmy osvobozené časovým testem.
- Co se daní — zisk: příjem z prodeje minus nákupní cena a poplatky. Ztráty z cenných papírů lze započíst proti ziskům ve stejném roce, ne do dalších let.
- Dividendy ze zahraničí — daň 15 %, od ní si odečtete srážkovou daň zaplacenou v zahraničí (u USA s formulářem W-8BEN obvykle 15 %), nejvýše do výše české daně.
- Kurz — buď kurz ke dni každého obchodu, nebo jednotný roční kurz (za rok 2025: 24,66 Kč/EUR, 21,84 Kč/USD).
Časový test: tři roky od každého nákupu
Zákon osvobozuje příjem z prodeje cenného papíru, pokud doba mezi jeho nabytím a prodejem přesáhla tři roky (§ 4 odst. 1 písm. u)). ETF jsou cenné papíry stejně jako akcie, takže pro ně platí totéž. Výjimkou jsou cenné papíry zahrnuté do obchodního majetku podnikatele — pro ty test platí jinak a tento průvodce je neřeší.
Podstatné je, že test se neposuzuje za celou pozici, ale za každý nákup zvlášť. Kdo měsíčně přikupuje ETF, má po třech letech osvobozenou jen nejstarší část a každý další měsíc „dozraje“ další kus. Prodáte-li dnes celou pozici, část zisku může být osvobozená a část zdanitelná — a právě proto záleží na tom, ze kterých nákupů prodej podle vaší metody pochází (viz základ daně).
Přesun akcií mezi dvěma vašimi účty, třeba od jednoho brokera k jinému, není prodej: datum nákupu se tím nemění a časový test běží dál. Pozor jen na to, aby to tak viděla i vaše evidence — pokud tracker přesun zapíše jako prodej a nový nákup, „vynuluje“ si lhůtu.
Limit 100 000 Kč na hrubé příjmy
Druhá cesta k osvobození: příjmy z prodeje cenných papírů jsou osvobozené, pokud jejich úhrn za zdaňovací období nepřesáhne 100 000 Kč (§ 4 odst. 1 písm. t)). Tři věci, na kterých se chybuje:
- Počítá se příjem, ne zisk. Prodáte-li akcie za 120 000 Kč se ziskem 5 000 Kč, limit jste překročili.
- Je to všechno, nebo nic. Při překročení se nedaní jen část nad 100 000 Kč — osvobození pro ten rok neplatí vůbec (u prodejů, které nesplnily časový test).
- Kryptoaktiva mají vlastní limit. Je to samostatné ustanovení (§ 4 odst. 1 písm. zj)), takže 100 000 Kč za akcie a ETF a dalších 100 000 Kč za kryptoměny se nesčítá dohromady.
Kryptoměny: co se změnilo v roce 2025
Novela účinná od 15. února 2025 (zákon č. 32/2025 Sb.) zavedla pro kryptoaktiva stejnou logiku, jakou mají cenné papíry:
- Časový test 3 roky (§ 4 odst. 1 písm. zk)) — prodej kryptoaktiva drženého déle než tři roky je osvobozený.
- Limit 100 000 Kč (§ 4 odst. 1 písm. zj)) — hrubé příjmy z prodejů kryptoaktiv do 100 000 Kč za rok jsou osvobozené. Neplatí pro elektronické peněžní tokeny (typicky stablecoiny navázané na euro či dolar).
- Strop 40 milionů Kč (§ 4 odst. 3) — pokud příjmy z kryptoaktiv osvobozené časovým testem přesáhnou za rok 40 000 000 Kč, je nad touto hranicí osvobozená jen poměrná část.
Novela neměla přechodné ustanovení, a tak bylo nejasné, jestli se týká i kryptoměn koupených před jejím přijetím. Generální finanční ředitelství na Koordinačním výboru s Komorou daňových poradců potvrdilo, že nová pravidla platí i pro dříve nabytá kryptoaktiva a že do limitů za rok 2025 se počítají jen příjmy plynoucí po účinnosti novely. Doba držby před 15. únorem 2025 se tedy do tří let započítává.
Strop 40 milionů: rok 2025 a rok 2026
Za rok 2025 platil roční strop 40 milionů Kč na příjmy osvobozené časovým testem společně pro cenné papíry, obchodní podíly i kryptoaktiva. Od 1. ledna 2026 se u akcií a podílů ruší a zůstává jen u kryptoaktiv — tak to oznámilo Ministerstvo financí 10. září 2025 a tak to stojí i v aktuálním znění zákona. Pro běžného drobného investora je to akademická otázka; podstatné je, že časový test u akcií a ETF od roku 2026 nemá žádnou horní hranici.
Jak spočítat základ daně
Co osvobozené není, patří mezi ostatní příjmy podle § 10. Zdanitelný je rozdíl mezi příjmem z prodeje a výdaji: nabývací cenou akcie nebo pořizovací cenou jiného cenného papíru a výdaji spojenými s nákupem a prodejem, tedy i poplatky brokerovi (§ 10 odst. 5). Ztrátu z jednoho cenného papíru můžete v rámci stejného roku započíst proti zisku z jiného; do dalších let se ztráta nepřevádí.
FIFO, nebo průměr? Zákon pro postupně nakupované cenné papíry metodu výslovně nestanoví. V praxi se používá FIFO — prodej spotřebuje nejdříve nejstarší nákupy; s ní počítají i české daňové nástroje níže (Hedger výslovně, Taxomat jako jednu z variant). Vážený průměr se objevuje jako alternativa převzatá z účetnictví, ale část poradců ho pro fyzické osoby odmítá právě kvůli časovému testu: ten se posuzuje u každého kusu zvlášť, a průměrná cena kus od kusu neodliší. Bezpečná cesta je tedy FIFO, jednotně a s evidencí všech nákupů — u několika účtů podle některých výkladů v rámci každého účtu zvlášť.
Takto vypočtený zisk se přičítá k ostatním příjmům do obecného základu daně a daní se sazbou 15 % (u vysokých příjmů nad zákonnou hranicí 23 %).
Přepočet cizí měny: denní, nebo jednotný kurz
Kdo nevede účetnictví, má podle § 38 odst. 1 dvě možnosti:
- Kurz ke dni vzniku příjmu nebo výdaje — tedy kurz ČNB ke dni nákupu pro nákupní cenu a ke dni prodeje pro příjem. Přesnější a víc práce.
- Jednotný kurz — průměr kurzů ČNB k poslednímu dni každého měsíce roku, který Generální finanční ředitelství vyhlašuje pokynem. Za rok 2025 (pokyn GFŘ-D-75): 24,66 Kč za euro a 21,84 Kč za dolar.
Jedna past: nákupní cenu nepřepočítávejte jednotným kurzem roku, kdy prodáváte. Nejvyšší správní soud v rozsudku 2 Afs 4/2019-35 dospěl k závěru, že výdaj se přepočítává kurzem období, kdy jste ho skutečně vynaložili — u akcií koupených v roce 2021 a prodaných v roce 2025 tedy jednotným kurzem roku 2021, ne 2025. Rozdíl mezi kurzy obou let se pak promítne do zisku v korunách, i když se cena akcie v dolarech nezměnila. Ať zvolíte kterýkoli způsob, používejte ho konzistentně.
Dividendy a srážková daň
Dividendy ze zahraničních akcií a ETF jsou příjmem z kapitálového majetku (§ 8). Lze je zahrnout do samostatného základu daně se sazbou 15 % (§ 16a) a jejich výše se nesnižuje o žádné výdaje. Daň, kterou vám strhl zahraniční stát, si započtete metodou prostého zápočtu (§ 38f) — ale nejvýše do výše české daně z téže dividendy; co bylo v cizině strženo navíc, v Česku nezískáte zpět.
- USA: s vyplněným formulářem W-8BEN u brokera se z dividend sráží 15 %, bez něj 30 %. Formulář platí tři roky po roce, ve kterém jste ho podepsali. S 15% srážkou se v Česku obvykle nic nedoplácí, dividendu ale do přiznání uvést musíte, pokud ho podáváte.
- Jiné země srážejí různě — například Německo podle tabulky Patrie 26,375 %.
- Akumulační ETF dividendy nevyplácejí, takže tady žádný příjem z dividend nevzniká; zdaňuje se až případný prodej.
Kdy podat daňové přiznání
- Obecně: když vaše roční zdanitelné příjmy přesáhnou 50 000 Kč (§ 38g odst. 1). Osvobozené prodeje se do toho nepočítají.
- Zaměstnanci s podepsaným prohlášením u zaměstnavatele přiznání podávat nemusí, pokud jejich ostatní příjmy podle § 7 až 10 — například zdanitelné prodeje akcií nebo zahraniční dividendy — nepřesáhly 20 000 Kč (§ 38g odst. 2).
- Lhůty: listinně do 1. dubna, elektronicky zhruba o měsíc později — za rok 2025 to bylo 1. dubna a 4. května 2026. Do stejného dne je splatná i daň.
- Oznámení osvobozených příjmů: osvobozený příjem vyšší než 5 000 000 Kč (třeba prodej velké pozice po časovém testu) je potřeba finančnímu úřadu oznámit do konce lhůty pro podání přiznání za daný rok (§ 38v).
Jak si podklady připravit
- Stáhněte si celou historii od každého brokera Ne jen letošní rok — časový test i FIFO potřebují všechny nákupy od začátku. Postup pro Degiro, XTB, Trading 212, Revolut, Patrii a Interactive Brokers je v dokumentaci.
- Spárujte prodeje s nákupy U každého prodeje zjistěte, ze kterých nákupů pochází, jestli prošly časovým testem a jaký je zisk v korunách. Přesuny mezi vlastními účty neberte jako prodej.
- Zkontrolujte limit 100 000 Kč Sečtěte hrubé příjmy z prodejů, které časový test nesplnily — zvlášť za cenné papíry a zvlášť za kryptoaktiva.
- Přidejte dividendy a sraženou daň Po státech, s doklady od brokera; ty ke srážkové dani budete potřebovat k zápočtu.
- Vyplňte přiznání Sami na portálu MOJE daně, přes nástroj, který vám připraví XML (Taxomat, Hedger), nebo s daňovým poradcem.
Jak s tím pomůže Fortunest
Fortunest je tracker portfolia, ne daňový software: daně počítá daňová karta, která je součástí plánu Pro (6,99 € měsíčně nebo 69 € ročně, bez DPH) a jejíž výchozí pravidla jsou česká. Je to orientace, ne přiznání. Co umí:
- Párování prodejů s nákupy — FIFO jako výchozí, k tomu dva režimy, které hledají párování s nejnižší daní. Průměrnou cenu nepočítá.
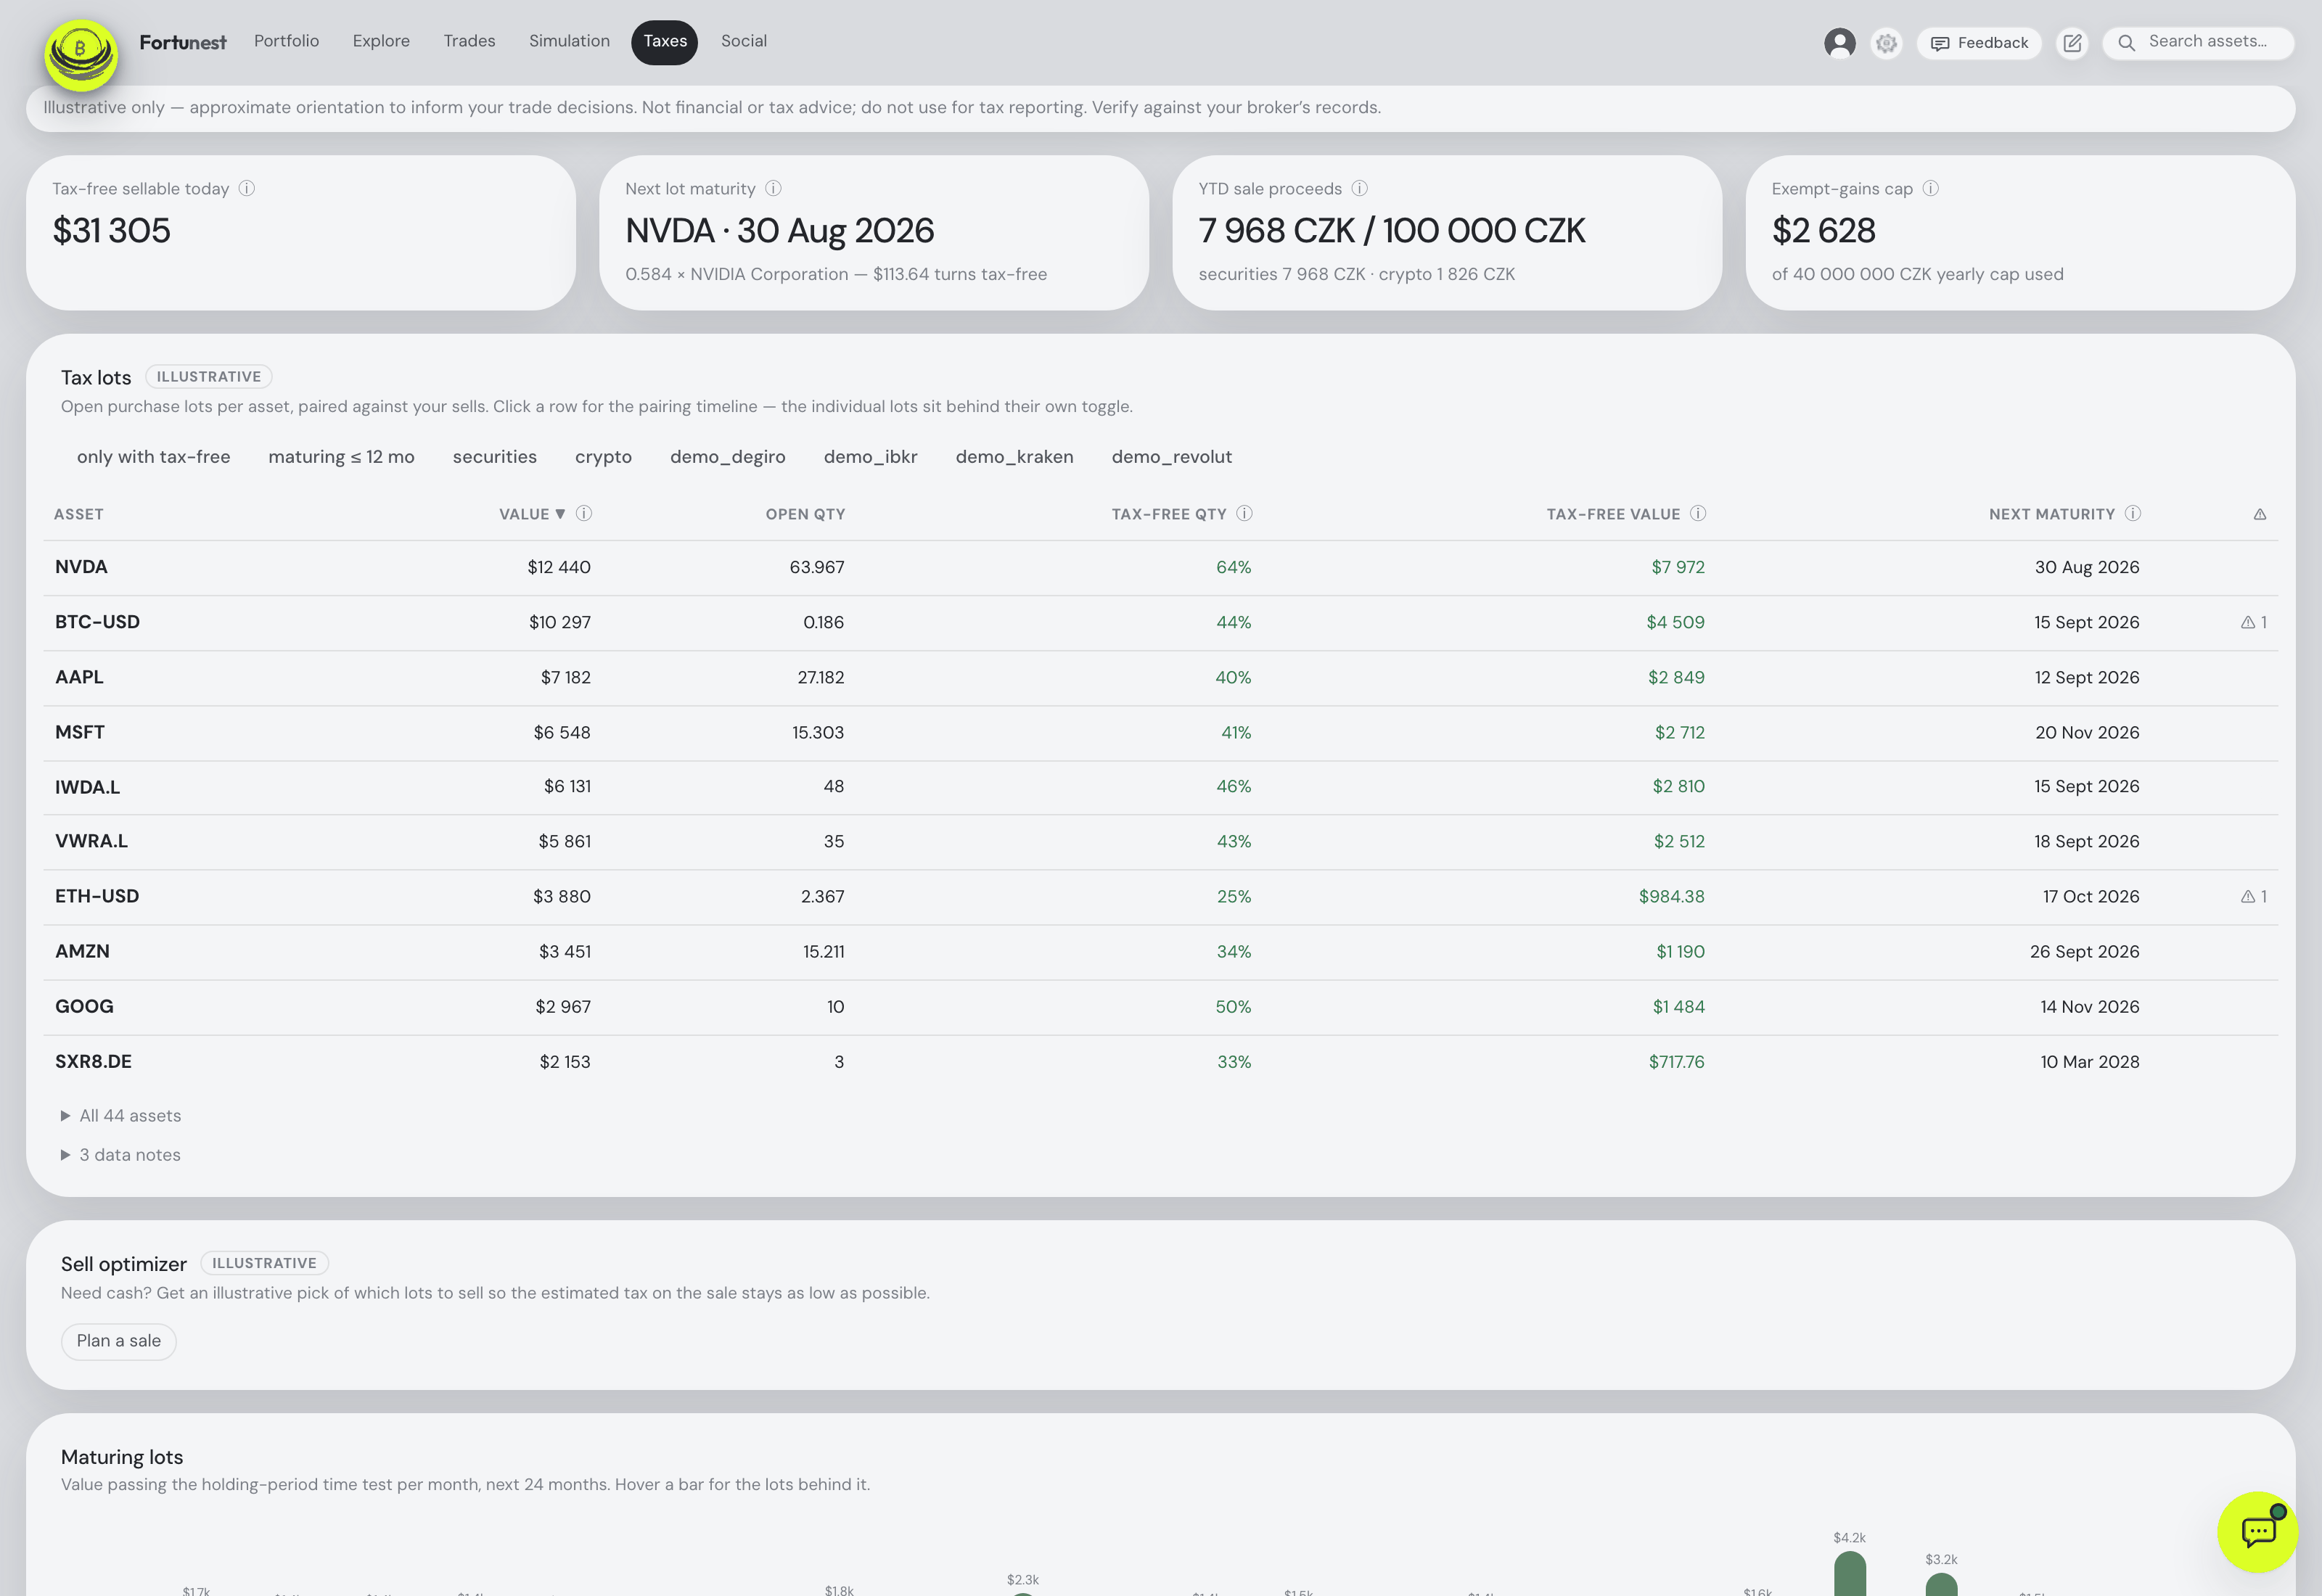
- Časový test u každého nákupu — tabulka daňových lotů ukazuje, kolik z pozice už je osvobozené, a u každého nákupu kroužek, který se plní ke dni osvobození, s počtem zbývajících dní a datem, kdy nákup testem projde. Graf dozrávajících lotů ukáže, kolik hodnoty projde testem v každém z příštích 24 měsíců.
- Limit 100 000 Kč — dlaždice porovnává letošní hrubé příjmy z prodejů s limitem, zvlášť cenné papíry a zvlášť krypto, a vždy v korunách, ať si aplikaci zobrazujete v jakékoli měně.
- Kryptoměny v časovém testu od prodejů po 15. 2. 2025 — nastavení, které jde změnit.
- Přesuny mezi vlastními účty — dvojici prodej/nákup na dvou účtech rozpozná a nabídne potvrdit jako přesun, takže lhůta se nevynuluje.
- Prodej s nejnižší daní — plánovač prodeje pro zadanou částku navrhne, které nákupy prodat, aby daň byla co nejnižší.
- Roční přehled — realizované zisky po letech s osvobozenými a zdanitelnými částmi, ztrátami a odhadem daně 15 %, ke stažení jako CSV.
- Chybějící starší nákupy doplníte jako počáteční lot, když export brokera nesahá dost daleko do minulosti.
Co Fortunest neumí — a kde bude jiný nástroj lepší:
- Nevytváří přiznání ani XML pro MOJE daně.
- Dividendy, srážkovou daň ani poplatky do daňového výpočtu nezahrnuje — náklad a příjem nejsou o poplatky upravené, takže zisk vychází mírně vyšší, než jaký smíte přiznat.
- Jednotný kurz nemá: každý nákup a prodej přepočítává kurzem svého dne z tržních dat aplikace, ne z kurzovního lístku ČNB. Pro přiznání si čísla přepočtěte kurzem, který zvolíte vy.
- Strop 40 milionů Kč ukazuje karta jen informativně a sčítá do něj osvobozené zisky; zákon od roku 2026 strop uplatňuje jen u kryptoaktiv a měří ho příjmy.
Porovnání nástrojů pro daně z investic
Každá buňka je to, co výrobce píše na svých stránkách v říjnu 2026. Neuvedeno znamená, že o tom stránka nemluví. Zelená ✓ patří tomu, kdo v řádku vede.
| Taxomat1 | Hedger2 | Fortunest3 | Portfolio Performance4 | |
|---|---|---|---|---|
| K čemu je |
|
|
|
|
| Časový test |
|
|
|
|
| Limit 100 000 Kč |
|
|
|
|
| Párování |
|
|
|
|
| Kurz |
|
|
|
|
| Dividendy a srážková daň |
|
|
|
|
| Výstup pro přiznání |
|
|
|
|
| Brokeři a burzy |
|
|
|
|
| Cena |
|
|
|
|
Buňky jsme ověřovali proti zdrojům níže 8. října 2026. „Neuvedeno“ je tvrzení o té stránce k tomu datu, ne o produktu. Ceny jsou ceníkové; u Taxomatu s DPH, u Fortunestu bez DPH.
Co zvolit
Taxomat — když chcete mít přiznání hotové
Nejlepší pro: spočítat daň za rok a odnést si podklady včetně XML.
300 / 399 / 499 Kč měsíčně (platba čtvrtletně nebo ročně, s DPH) · zkušební verze zdarma
Taxomat je daňová aplikace v pravém smyslu: spočítá daň v několika variantách párování, počítá s dividendami pro zápočet i pro samostatný základ daně, hlídá časový test a na konci dá XML pro portál MOJE daně a návod, jak přiznání vyplnit. Načte přes 27 platforem včetně českých — Fio, Portu, Patrie, Coinmate a Anycoinu. Roční licence podle ceníku pokrývá výpočty za dva zdaňovací roky.
Kde má slabinu: nejlevnější tarif je na jednoho brokera; jako tracker je doplněk, ne hlavní produkt; limit 100 000 Kč ani způsob přepočtu kurzu v popisu funkcí výslovně nezmiňuje.
Hedger — zdarma a s volbou kurzu
Nejlepší pro: IBKR nebo Degiro, kurzy ČNB a XML, dokud je beta zdarma.
Bezplatná otevřená beta
Hedger počítá nákladovou základnu metodou FIFO s kurzy České národní banky a nechá vás vybrat mezi denním a jednotným ročním kurzem — a ukáže, jak volba kurzu změní daň. Hlídá časový test, přehled srážkové daně má po zemích a exportuje XML pro mojedane.cz. Sám o sobě píše, že je to pomůcka, ne daňové poradenství, a že čísla je třeba ověřit proti výpisům brokera.
Kde má slabinu: brokerů je málo — IBKR a Degiro, Trading 212, Fio a XTB jen v betě, Patria plánovaná; kryptoměny ani limit 100 000 Kč stránka nezmiňuje; budoucí cena není známá.
Fortunest — daně průběžně, ne jednou za rok
Nejlepší pro: vědět během roku, co můžete prodat bez daně a kdy dozraje další nákup — u akcií i krypta, napříč brokery.
Zdarma bez registrace · daňová karta v Pro: 6,99 €/měsíc nebo 69 €/rok
Silný je tam, kde daňové aplikace končí: časový test vidíte u každého nákupu s datem, plánovač prodeje najde kombinaci s nejnižší daní, přesuny mezi vlastními účty nevynulují lhůtu a krypto z Coinmate, Binance nebo Krakenu je ve stejném přehledu jako akcie z Degira a XTB. Asistent na otázku „co můžu prodat bez daně?“ odpoví nad vašimi skutečnými loty.
Kde má slabinu: přiznání nepřipraví — žádné XML, žádné dividendy ani srážková daň ve výpočtu, poplatky neodečítá a jednotný kurz nemá. Rozhraní je anglicky; česky odpovídá asistent.
Portfolio Performance a tabulka — pro ty, kdo chtějí mít všechno v ruce
Nejlepší pro: pár obchodů ročně a chuť počítat si to sami.
Zdarma
Portfolio Performance umí zisk podle FIFO i klouzavého průměru a data drží v souboru na vašem disku. Daňový report pro Česko ani časový test ale nemá, takže osvobozené prodeje, limit a kurzy dopočítáte v tabulce. Pro investora s jedním brokerem a několika prodeji za rok je to rozumná cesta.
Kde má slabinu: všechno ostatní je ruční práce — a s každým dalším brokerem nebo měsíčním nákupem ETF jí přibývá.
Jak jsme to ověřovali
Daňová pravidla jsme četli v aktuálním znění zákona o daních z příjmů (verze účinná od 1. 8. 2026), v pokynu GFŘ-D-75, v tiskových zprávách Ministerstva financí a Finanční správy a tam, kde zákon mlčí, v článcích daňových poradců, které uvádíme. Nástroje jsme posuzovali podle jejich vlastních stránek, ne podle recenzí. Hledali jsme i další — například Divly pro kryptoměny podporu pro Česko teprve připravuje, a Alocano se nám tentokrát nepodařilo načíst, proto v tabulce chybí. Fortunest děláme my, takže nejsme nestranní; proto má i on v tabulce napsané, co neumí.
Otázky, které lidé kladou
Musím danit prodej akcií, které držím déle než tři roky?
Ne, pokud je nemáte v obchodním majetku. Příjem z prodeje cenného papíru drženého déle než 3 roky je osvobozený (§ 4 odst. 1 písm. u) zákona o daních z příjmů). Časový test se počítá pro každý nákup zvlášť, takže při postupném nakupování může být část pozice osvobozená a část ne. Od roku 2026 už u cenných papírů neplatí žádný horní strop.
Jak funguje limit 100 000 Kč?
Osvobozené jsou příjmy z prodeje cenných papírů, pokud jejich úhrn za rok nepřesáhne 100 000 Kč. Počítá se hrubý příjem z prodejů, ne zisk, a jakmile hranici překročíte, osvobození neplatí ani pro prvních 100 000 Kč. Kryptoaktiva mají vlastní, samostatný limit 100 000 Kč.
Platí časový test i pro kryptoměny?
Ano, od 15. února 2025 (zákon č. 32/2025 Sb.). Kryptoaktivum držené déle než 3 roky je osvobozené, stejně jako příjmy z prodeje kryptoaktiv do 100 000 Kč za rok; výjimkou jsou elektronické peněžní tokeny. Podle výkladu Generálního finančního ředitelství se to týká i kryptoměn nakoupených dříve. U kryptoaktiv navíc zůstává roční strop 40 milionů Kč na příjmy osvobozené časovým testem.
Můžu nákupní cenu počítat průměrem místo FIFO?
Zákon metodu výslovně nestanoví. FIFO je v praxi obvyklá a dobře se snáší s časovým testem, který se posuzuje u každého kusu zvlášť; část daňových poradců proto vážený průměr pro tento účel odmítá. Ať zvolíte cokoli, držte se jedné metody a mějte k ní evidenci všech nákupů.
Jakým kurzem přepočítat obchody v dolarech nebo eurech?
Kdo nevede účetnictví, může použít kurz ke dni příjmu nebo výdaje, anebo jednotný kurz za celý rok — za rok 2025 to bylo 24,66 Kč za euro a 21,84 Kč za dolar. Podle rozsudku Nejvyššího správního soudu 2 Afs 4/2019-35 se nákupní cena přepočítává kurzem období, kdy jste nakoupili, ne kurzem roku prodeje.
Kdy musím kvůli investicím podat daňové přiznání?
Když vaše roční zdanitelné příjmy přesáhnou 50 000 Kč; osvobozené příjmy se do toho nepočítají. Zaměstnanec s podepsaným prohlášením u zaměstnavatele přiznání podávat nemusí, pokud jeho ostatní příjmy podle § 7 až 10 nepřesáhly 20 000 Kč. Osvobozený příjem vyšší než 5 milionů Kč je navíc potřeba finančnímu úřadu oznámit.
Spočítá mi Fortunest daň a vyplní přiznání?
Ne. Daňová karta ve Fortunestu (Pro) spáruje prodeje s nákupy, ukáže časový test u každého nákupu, porovná letošní příjmy z prodejů s limitem 100 000 Kč a sečte zisky po letech s orientačním odhadem daně 15 %. Dividendy, srážkovou daň ani poplatky do výpočtu nezahrnuje a XML pro přiznání nevytváří — to umí Taxomat a podle své stránky i Hedger.
Nahrát CSV exporty jde bez účtu; daňová karta je v plánu Pro a připojení brokera přes API potřebuje účet Fortunest (jak připojit účet). Víc o tom, jak spojit více brokerů, v průvodci aplikace na investování a v porovnání aplikací na sledování portfolia.
Zdroje
- Taxomat — taxomat.cz a ceník platný od 1. 9. 2025 (říjen 2026).
- Hedger — hedger.cz, funkce, daňový report, brokeři a stav bety (říjen 2026).
- Fortunest — kapitola Daně, nastavení daňových pravidel, podporované platformy a karta Dividendy.
- Portfolio Performance — FIFO vs. Moving Average (říjen 2026).
- Zákon č. 586/1992 Sb., o daních z příjmů, aktuální znění od 1. 8. 2026 — zakonyprolidi.cz: § 4 odst. 1 písm. t), u), zj), zk) a § 4 odst. 3; § 8, § 10 odst. 5, § 16a, § 38 odst. 1, § 38f, § 38g a § 38v (říjen 2026).
- Ministerstvo financí — Změny v danění prodeje podílů ve firmách a akcií, tisková zpráva z 10. 9. 2025 (říjen 2026).
- Generální finanční ředitelství — pokyn GFŘ-D-75, jednotné kurzy za rok 2025; Aktuálně k dani z příjmů fyzických osob za rok 2025; lhůty pro přiznání za rok 2025 (říjen 2026).
- Kryptoaktiva a výklad GFŘ — Ing. Martin Děrgel, Osvobození příjmů z úplatného převodu kryptoaktiv, DAUČ, 29. 9. 2026; Ing. Ivana Kuchařová, Ph.D., Kryptoměny a kryptoaktiva v účetnictví a daních v období 2025–2026, DAUČ, 18. 6. 2026 (říjen 2026).
- FIFO a vážený průměr, ztráty — Pavel Zahradník, Zdanění prodeje cenných papírů, BREDFORD Consulting, 23. 4. 2023 (čteno v říjnu 2026).
- Přepočet výdajů z dřívějších let — rozsudek NSS 2 Afs 4/2019-35 z 19. 12. 2019, rozebraný v článku Revoluce ve způsobu přepočtu cizoměnových výdajů vynaložených v jiném zdaňovacím období, DAUČ (říjen 2026).
- Srážková daň z dividend — Patria Finance, Sazby srážkových daní na dividendové příjmy, poznámka k USA a W-8BEN (říjen 2026).
Nejde o daňové poradenství. Signály, analýzy i odpovědi asistenta ve Fortunestu jsou informativní — nejsou to investiční ani daňová doporučení.